Domain ndom.de kaufen?
Wir ziehen mit dem Projekt
ndom.de um.
Sind Sie am Kauf der Domain
ndom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ndom.de kaufen?
Was macht eine Bank einfach erklärt?
Was macht eine Bank einfach erklärt? Eine Bank ist eine Finanzinstitution, die Geld von Kunden annimmt und es in Form von Krediten oder Investitionen weiterverleiht. Sie bietet auch Dienstleistungen wie Kontoführung, Zahlungsverkehr und Beratung in finanziellen Angelegenheiten an. Zudem verwaltet eine Bank das Vermögen ihrer Kunden und hilft bei der Vermögensbildung und -sicherung. Letztendlich dient eine Bank als Vermittler zwischen Sparern und Kreditnehmern, um das Wirtschaftswachstum zu fördern und die Finanzstabilität zu gewährleisten. **
Wie funktioniert eine Bank einfach erklärt?
Wie funktioniert eine Bank einfach erklärt? **
Ähnliche Suchbegriffe für Bank
Top-Angebote
Produkte zum Begriff Bank:
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
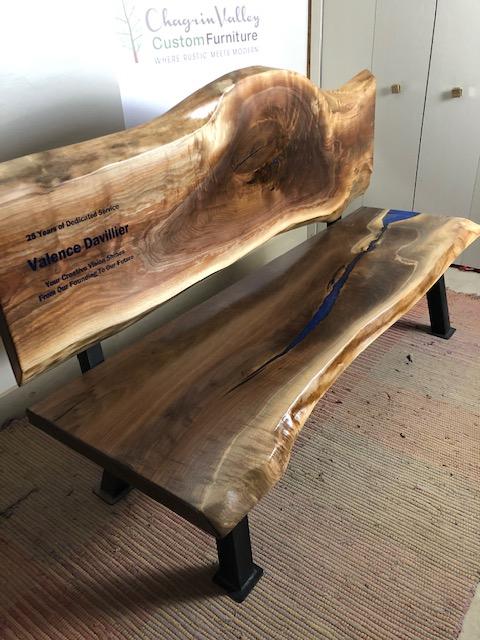
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank ist allgemein besser: die Postbank oder die Sparkasse?
Es ist schwierig zu sagen, welche Bank allgemein besser ist, da dies von individuellen Bedürfnissen und Vorlieben abhängt. Die Postbank ist eine Tochtergesellschaft der Deutschen Bank und bietet ein breites Spektrum an Finanzdienstleistungen an. Die Sparkasse hingegen ist ein öffentlich-rechtliches Institut und legt den Fokus auf die regionale Kundenbetreuung. Beide Banken haben ihre Vor- und Nachteile, daher ist es ratsam, die Angebote und Konditionen der jeweiligen Banken zu vergleichen, um die beste Entscheidung zu treffen. **
-
Kann man einfach so die Bank wechseln?
Ja, grundsätzlich ist es möglich, die Bank zu wechseln. Du musst lediglich ein neues Konto bei der gewünschten Bank eröffnen und alle deine Zahlungspartner über die neue Kontoverbindung informieren. Es ist wichtig, alle Daueraufträge und Lastschriften umzustellen, um sicherzustellen, dass alle Zahlungen korrekt abgewickelt werden. Zudem solltest du prüfen, ob es bei deiner alten Bank Kündigungsfristen oder -gebühren gibt, die beachtet werden müssen. Es kann auch sinnvoll sein, vor dem Wechsel die Konditionen verschiedener Banken zu vergleichen, um die für dich beste Option zu finden. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **


Kann die Bank einfach mein Konto sperren?
Kann die Bank einfach mein Konto sperren? Ja, die Bank hat das Recht, ein Konto zu sperren, wenn sie verdächtige Aktivitäten oder Betrugsversuche feststellt. Dies dient dem Schutz des Kontoinhabers und der Bank vor finanziellen Verlusten. Bevor die Bank jedoch ein Konto sperrt, muss sie den Kontoinhaber in der Regel über die Gründe informieren und ihm die Möglichkeit geben, die Situation zu klären. Es ist wichtig, sich an die geltenden Gesetze und Vorschriften zu halten, um zu vermeiden, dass das Konto gesperrt wird. **
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
Top-Angebote
Produkte zum Begriff Bank:
-
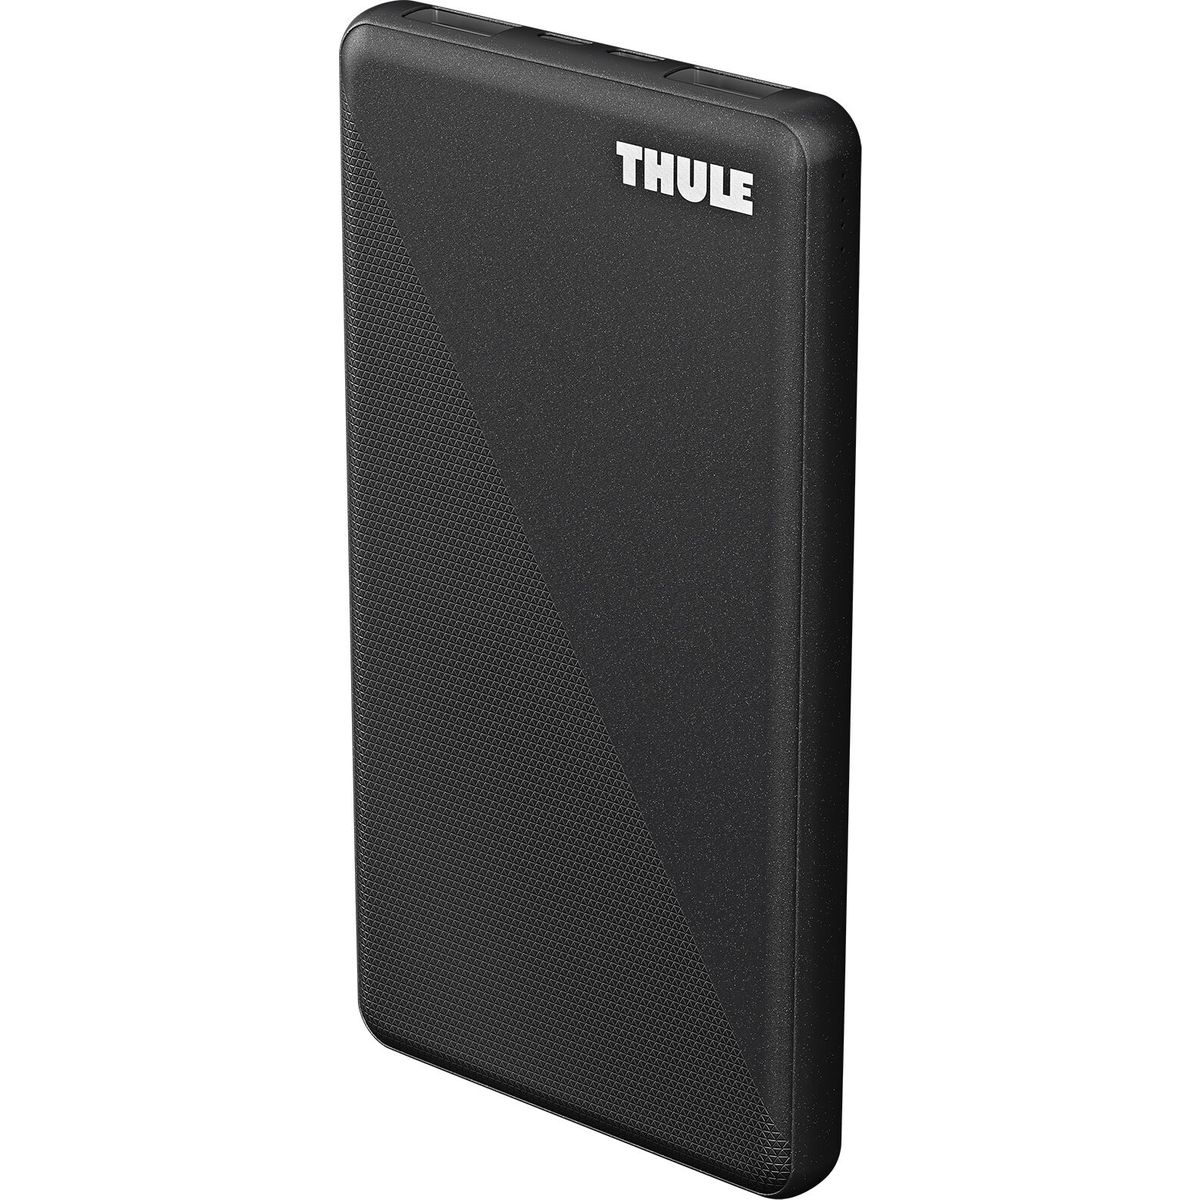
Thule Chariot Power Bank 10k neutral (20201527-20201527)Die Chariot Power Bank 10k von Thule ist eine vielseitige Energiequelle, die speziell für den Betrieb diverser Thule Produkte entwickelt wurde. Mit Anschlussmöglichkeiten über USB A und USB C bietet sie flexible Optionen zur Stromversorgung, sei es für die LED-Beleuchtung des Thule Chariot Sport oder andere kompatible Geräte. Diese Powerbank ist ein unverzichtbares Zubehör für alle, die ihre Thule Produkte bei Outdoor-Aktivitäten wie Radfahren optimal nutzen möchten. Besonders praktisch ist die Kompatibilität der Chariot Power Bank 10k mit einer Vielzahl von Thule Produkten, darunter der Thule Chariot Sport single und double sowie die Thule Chariot air purifier cover Modelle. So können Sie sicherstellen, dass Ihre Ausrüstung stets mit der nötigen Energie versorgt ist, egal ob Sie alleine oder mit der Familie unterwegs sind. Die Powerbank ist zudem für den Einsatz in Verbindung mit dem Thule Widesky geeignet, was ihre Vielseitigkeit weiter unterstreicht. Dank der robusten Bauweise und des durchdachten Designs ist die Powerbank sowohl für den täglichen Gebrauch als auch für anspruchsvolle Outdoor-Abenteuer geeignet. Sie begleitet Sie zuverlässig auf Ihren Touren und sorgt dafür, dass Sie sich voll und ganz auf Ihr Erlebnis konzentrieren können, ohne sich Gedanken über die Stromversorgung machen zu müssen. Produktdetails Optimal für: Radfahren Gewicht: 250g Features: Kompatibel mit Thule Chariot Sport single, Thule Chariot Sport double, Thule Chariot air purifier cover single, Thule Chariot air purifier cover double, Thule Widesky34,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
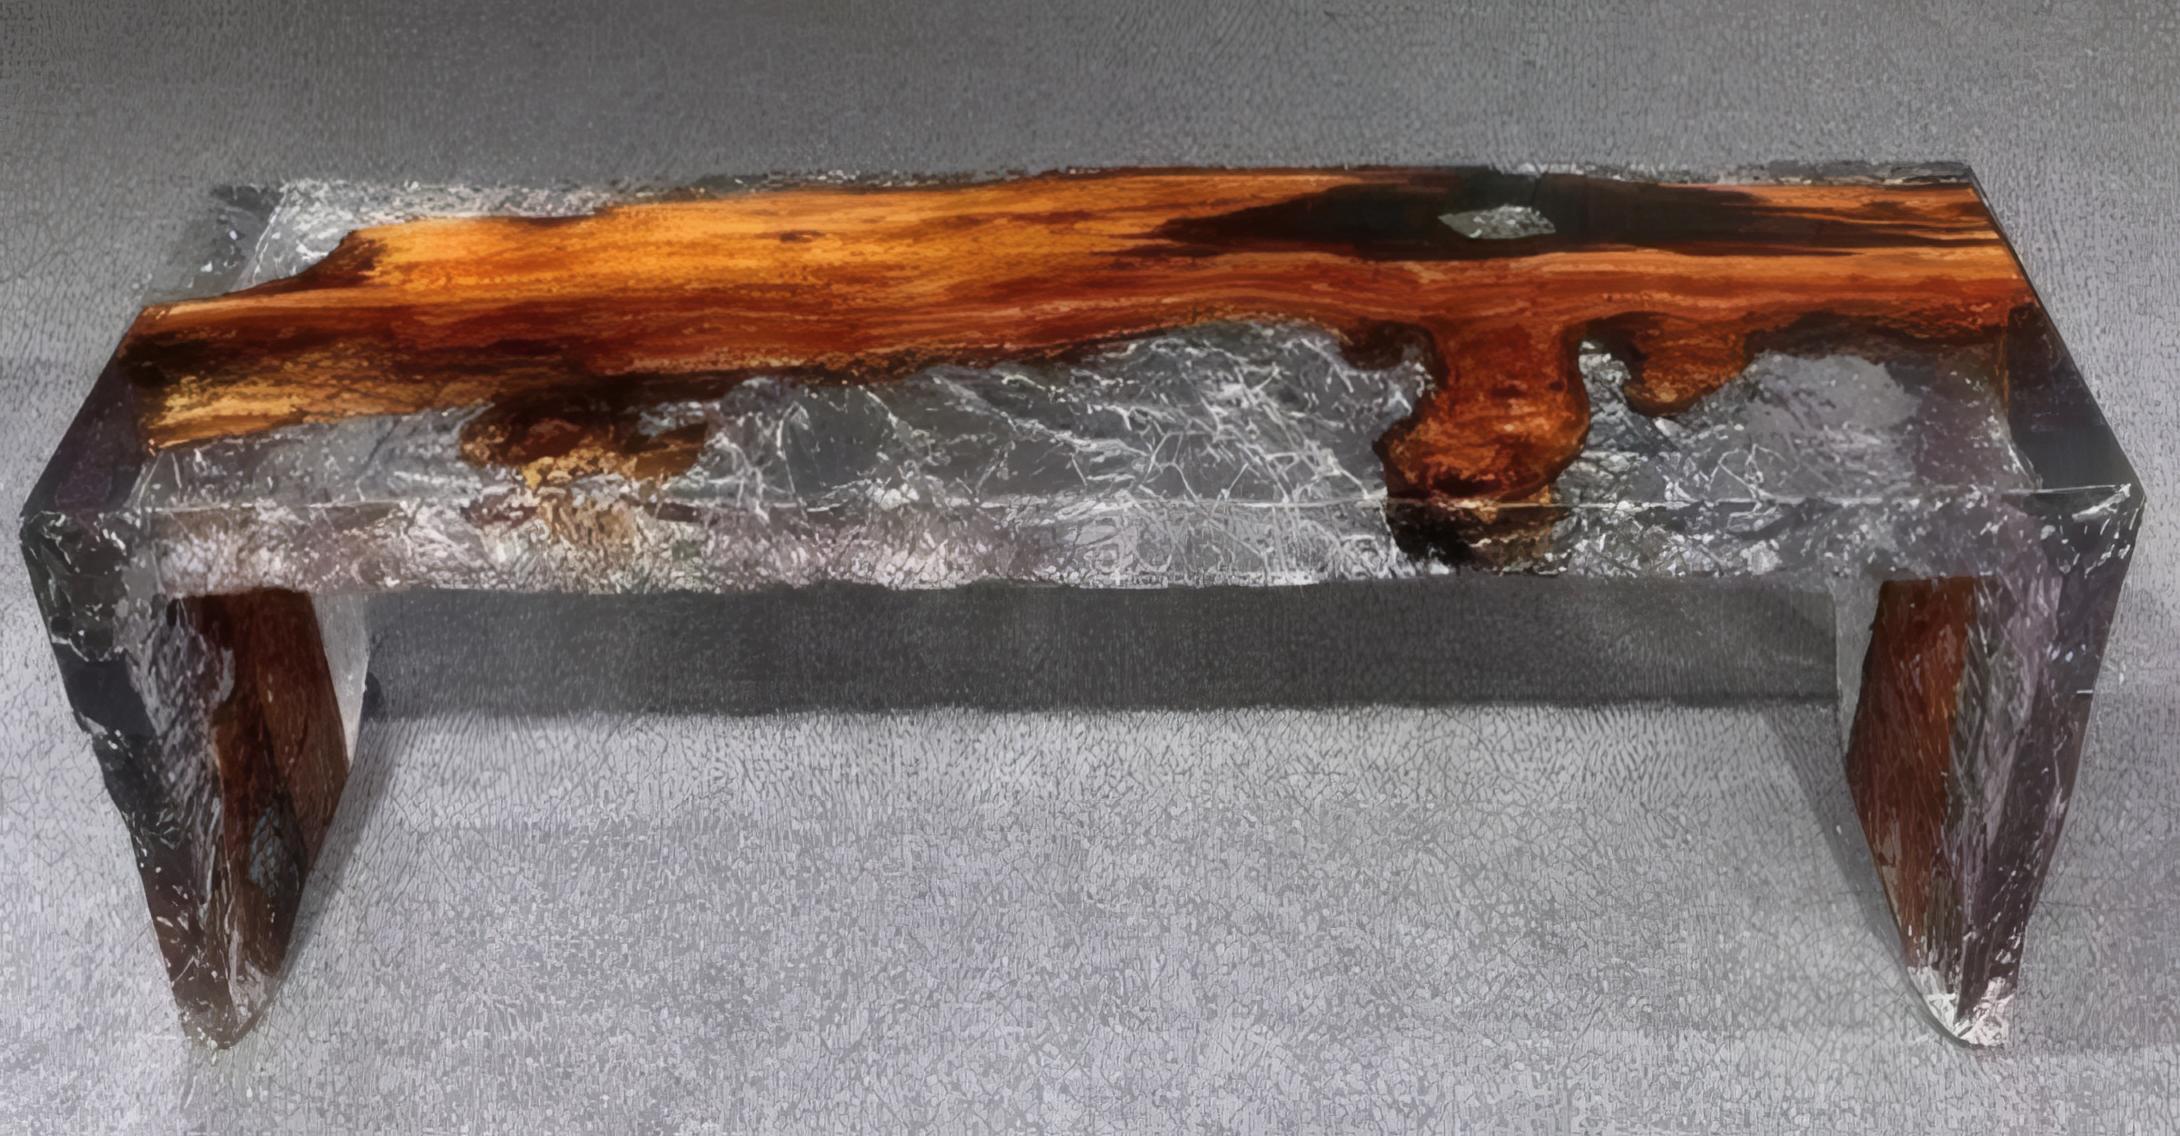
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankBank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was macht eine Bank einfach erklärt?
Was macht eine Bank einfach erklärt? Eine Bank ist eine Finanzinstitution, die Geld von Kunden annimmt und es in Form von Krediten oder Investitionen weiterverleiht. Sie bietet auch Dienstleistungen wie Kontoführung, Zahlungsverkehr und Beratung in finanziellen Angelegenheiten an. Zudem verwaltet eine Bank das Vermögen ihrer Kunden und hilft bei der Vermögensbildung und -sicherung. Letztendlich dient eine Bank als Vermittler zwischen Sparern und Kreditnehmern, um das Wirtschaftswachstum zu fördern und die Finanzstabilität zu gewährleisten. **
-
Wie funktioniert eine Bank einfach erklärt?
Wie funktioniert eine Bank einfach erklärt? **
-
Welche Bank ist allgemein besser: die Postbank oder die Sparkasse?
Es ist schwierig zu sagen, welche Bank allgemein besser ist, da dies von individuellen Bedürfnissen und Vorlieben abhängt. Die Postbank ist eine Tochtergesellschaft der Deutschen Bank und bietet ein breites Spektrum an Finanzdienstleistungen an. Die Sparkasse hingegen ist ein öffentlich-rechtliches Institut und legt den Fokus auf die regionale Kundenbetreuung. Beide Banken haben ihre Vor- und Nachteile, daher ist es ratsam, die Angebote und Konditionen der jeweiligen Banken zu vergleichen, um die beste Entscheidung zu treffen. **
-
Kann man einfach so die Bank wechseln?
Ja, grundsätzlich ist es möglich, die Bank zu wechseln. Du musst lediglich ein neues Konto bei der gewünschten Bank eröffnen und alle deine Zahlungspartner über die neue Kontoverbindung informieren. Es ist wichtig, alle Daueraufträge und Lastschriften umzustellen, um sicherzustellen, dass alle Zahlungen korrekt abgewickelt werden. Zudem solltest du prüfen, ob es bei deiner alten Bank Kündigungsfristen oder -gebühren gibt, die beachtet werden müssen. Es kann auch sinnvoll sein, vor dem Wechsel die Konditionen verschiedener Banken zu vergleichen, um die für dich beste Option zu finden. **
Ähnliche Suchbegriffe für Bank
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lounge-BankLounge-Sofa aus Gerüstholz mit einem extra tiefen Sitz. Dieser tiefe Sitz von 60 cm ermöglicht es Ihnen, für eine lange Zeit zu sitzen und zu entspannen. Mit einem Satz weicher Kissen können Sie den ganzen Abend auf diesem Lounge-Sofa genießen. Aus 3 cm dicken Holzbretter. Robuste Qualität und ordentlich geschliffen. Dieses Lounge-Sofa ist in 2 Teilen mit Schrauben ausgestattet. Die Montage durch uns ist gegen Aufpreis möglich. Armlehnen sind ca. 20 cm breit und Standard 60cm (Chic) bis 70-80cm (Robust) hoch, abhängig von der Sitzhöhe. Höhe der Sitzflächen Standard 32 cm und 60 cm tief, andere Abmaßen sind natürlich möglich. Bitte die Sonderwünsche bei der Bestellung mit angeben. Für weitere Optionen wählen Sie: Andere GrößeBehandlung in Farbe Ihrer Wahl, Ihre Möbel vor Flecken geschützt.Unsere Lackierprodukte, damit Sie sich selbst malen können.Passende KissenRückseite ist offen und ordentlich fertig Foto 7, Rückseite können wir schließen.Ein handlicher Stauraum unter dem Sitz ist auc649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
-
Kann die Bank einfach mein Konto sperren?
Kann die Bank einfach mein Konto sperren? Ja, die Bank hat das Recht, ein Konto zu sperren, wenn sie verdächtige Aktivitäten oder Betrugsversuche feststellt. Dies dient dem Schutz des Kontoinhabers und der Bank vor finanziellen Verlusten. Bevor die Bank jedoch ein Konto sperrt, muss sie den Kontoinhaber in der Regel über die Gründe informieren und ihm die Möglichkeit geben, die Situation zu klären. Es ist wichtig, sich an die geltenden Gesetze und Vorschriften zu halten, um zu vermeiden, dass das Konto gesperrt wird. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.